※本記事には広告が含まれます。
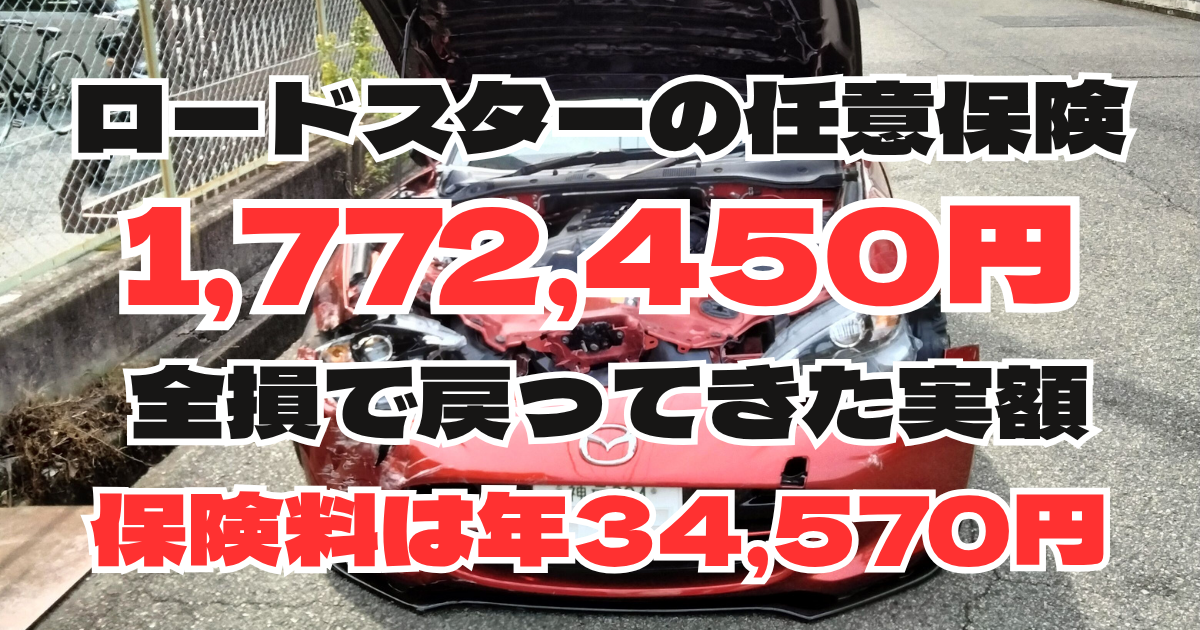
ロードスターの任意保険は、年34,570円です。私の契約内容を先に公開します。2023年式のND5RCで、車両保険240万円つき。この条件で、この金額です。
2026年3月、この契約の1台前にあたる1号機で全損事故を経験しました。受け取った保険金は1,772,450円です。現在の年間保険料と比べると、およそ51倍にあたります。
この記事では、任意保険の実額と、その設定に至った考え方を公開します。金額はすべて、実際の保険証券からの転記です。
この記事でわかること
- ND5RC 2023年式・20等級での任意保険の実額
- 車両保険の金額を最安に寄せた理由
- 免責15万円という選択の損得
- 全損で1,772,450円を受け取った実例と、その内訳
- 補償されない部分を、どう埋めるか
- 保険料を下げる7つの方法と、私が実現できていない2つ
先に結論|34,570円で、1,772,450円が戻りました
まず、いちばん大きな数字から出します。
| 項目 | 金額 |
|---|---|
| 現在の年払保険料 | 34,570円 |
| 1号機の全損で受け取った額 | 1,772,450円 |
| 比率 | およそ51倍 |
| 覚悟していた額 | 1,450,000円 |
| 実際との差 | +322,450円 |
| 支払完了まで | 事故から8日 |
✅ 覚悟していた額より、322,450円多く戻りました。理由は2つあって、どちらも私が知らなかったことです。
⚠️ ただし、この数字はそのまま使えません
先に書いておきます。保険料は、年齢・等級・地域・車種で大きく変わります。
つまり34,570円という数字だけを比べても、意味がありません。私は20等級で、運転者を本人だけに絞っています。条件が違えば、結果も変わります。
✅ この記事の使い方は、金額の比較ではありません。「どの項目を、どう決めたか」を見てください。
任意保険の契約内容を、全部公開します
契約の全体像から出します。
| 項目 | 内容 |
|---|---|
| 保険会社 | 三井ダイレクト損害保険 |
| 車両 | ND5RC/2023年3月登録 |
| ノンフリート等級 | 20等級 |
| 対人賠償 | 無制限 |
| 対物賠償 | 無制限 |
| 車両保険 | 一般タイプ 240万円 |
| 免責金額 | 1回目15万円/2回目以降15万円 |
| 運転者の範囲 | 本人限定 |
| 運転者の年齢 | 35歳以上補償 |
| 使用目的 | 主に日常・レジャー使用 |
| 年間走行距離 | 10,001km〜12,000km |
| 年払保険料 | 34,570円 |
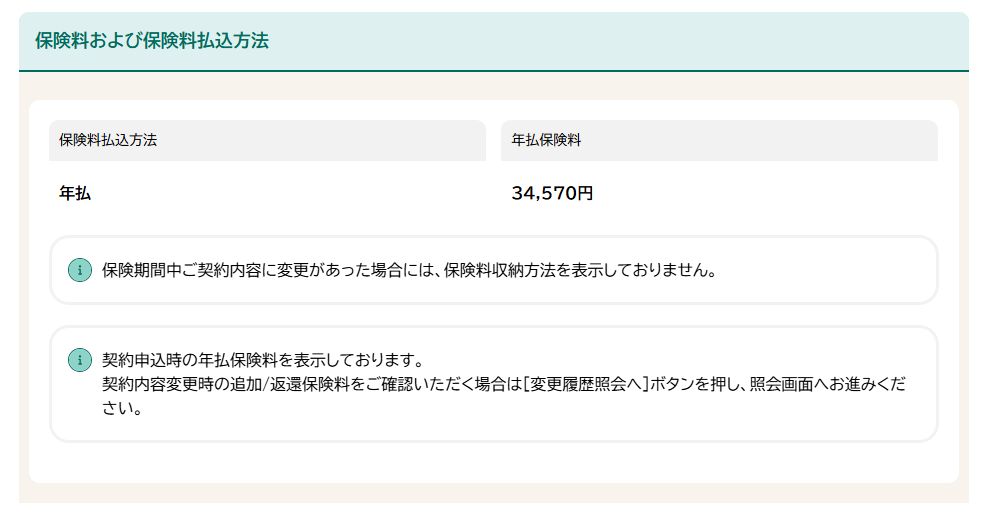
次に、付けていない補償です。人身傷害保険、搭乗者傷害、弁護士費用補償特約。この3つは付けていません。
人身傷害には理由があります。セカンドカーのZC33S側で加入しています。つまり2台に付けると、補償が重複するからです。
一方、対物超過修理費用特約と車両保険無過失事故特約は残しました。相手方との関係で効く補償だからです。
⚠️ ただし注意点があります。人身傷害の補償範囲は、契約ごとに異なります。だから2台で寄せる場合は、他車運転時も対象かを必ず確認してください。
車両保険の金額は高く設定できる、ただし最安が正解
任意保険で最も大きく効くのが、車両保険の金額です。この金額には幅があり、同じ車でも設定できる上下があります。しかも高年式のND5は、その上限がかなり高く取れます。
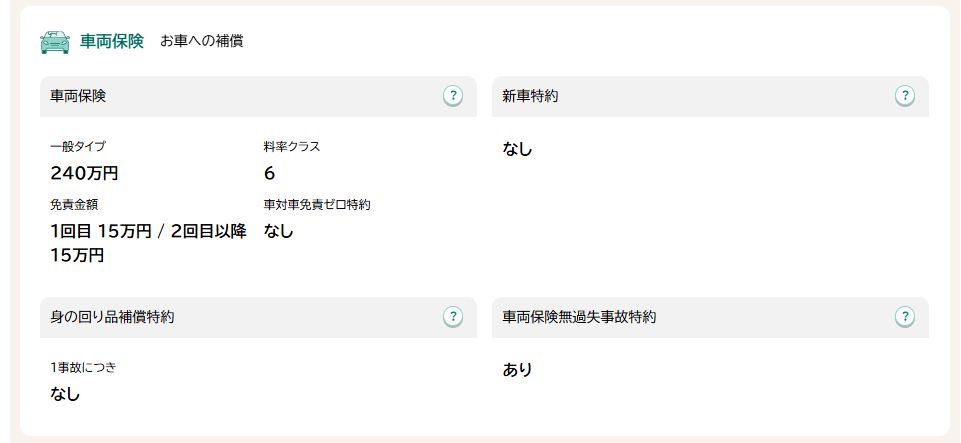
しかし私は、選べる範囲の下限に寄せました。240万円が、2023年式のND5で選べる下限です。理由は2つあります。
1つは、保険料が下がるから。もう1つは、全損になりやすいからです。
ここが直感に反する部分です。全損の判定は、修理費が車両保険金額を超えるかで決まります。つまり金額を低くするほど、全損のラインが下がるわけです。
その結果、大きな損傷では修理ではなく全損になります。そして全損なら、設定した金額が満額出ます。
⚠️ ただし、前提があります。修理して乗り続けたい人には不利です。全損になれば、その個体は手元から消えます。つまり同じ車に乗り続けたい価値観とは、相性が悪い設定になります。
私の場合は、乗り換えを前提にしています。だから最安で組んでいます。乗り換え前提で考える理由は新車vs中古の比較記事にも書きました。
240万円は、妥当な金額でしたか
ここは一度、確かめる価値があります。車両保険の金額と、実際の市場価値がズレていることがあるからです。
高く設定しすぎれば、保険料の無駄になります。しかし低すぎれば、次の車が買えません。つまり基準になるのは、自分の車がいま市場でいくらかです。
✅ 査定額を1度取っておくと、この判断ができます。売る予定がなくても、数字を持っておく意味はあります。
【PR】
免責金額を15万円の一択にした理由
次に効くのが免責金額です。私の設定は、1回目15万円・2回目以降15万円。つまり車両保険を使うときは、15万円を自己負担します。
基本方針は単純です。軽微な損傷は、自腹で直す。
15万円未満の修理で、保険を使う意味がないからです。しかも保険を使えば等級が3つ下がり、翌年からの保険料が上がります。つまり小さな傷で保険を使うと、かえって損をします。
では、免責をゼロにするとどうなるでしょうか。少額の修理でも保険は使えます。ただし保険料が上がり、使えば等級が下がる構造は変わりません。
✅ 免責は、使わない前提で最大に振るのが合理的です。
全損したとき、実際にいくら戻ってきたか
2026年3月29日、1号機を全損させました。当時の任意保険も、同じ三井ダイレクトです。車両保険は160万円、免責は同じく15万円。だから私は、145万円だと覚悟しました。
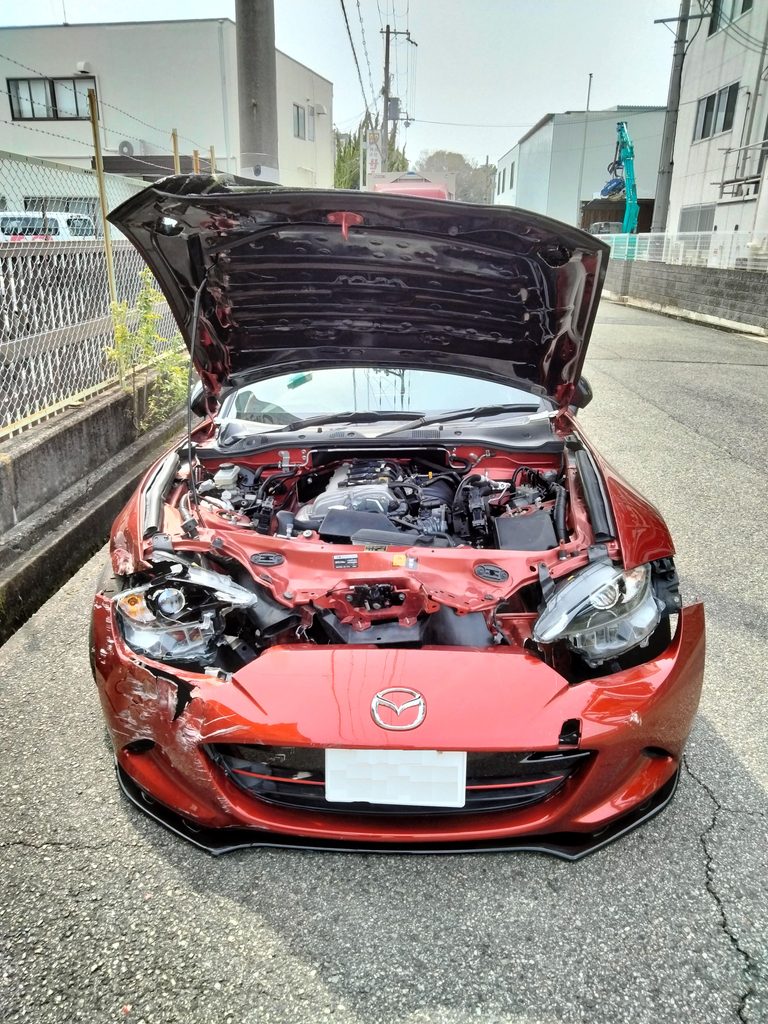
ところが、実際に振り込まれたのは1,772,450円でした。正直に言うと、心の中でラッキーと思いました。
なぜ145万円ではなく177万円だったのか
あとで調べて、私の前提が2つとも間違っていたと分かりました。
- 全損の場合、免責金額は適用されない。車両保険金額の全額が支払われる
- 「車両全損時臨時費用保険金」が上乗せされる。車両保険金額の10%(20万円が上限)
支払通知に記載されていた実額が、こちらです。
| 項目 | 金額 |
|---|---|
| 車両保険金(免責の控除なし) | 1,600,000円 |
| 車両全損時臨時費用保険金(10%) | 160,000円 |
| レッカー費 | 12,450円 |
| 合計 | 1,772,450円 |
免責15万円は引かれず、160万円が満額。そこに臨時費用16万円とレッカー費が加わりました。つまり私が覚悟していた145万円との差は、322,450円です。
支払手続きが完了したのは、2026年4月6日。事故から8日後でした。
⚠️ ここは誤解しやすい部分です。免責金額は「分損」にだけ効きます。つまり修理費が車両保険金額を下回る場合です。全損では引かれません。仕組みの詳細は三井ダイレクト損保の公式ページに明記されています。
さらに、引き取りまでにパーツを回収してよいか確認したところ、これもOKでした。約60万円相当のパーツが手元に残っています。引き渡し時に純正パーツへ戻すことが条件でした。
この19日間の全記録は全損事故からの再起にまとめてあります。2号機を選んだ経緯は中古車の相場と探し方で解説しました。
※全損時の免責の扱いや上乗せの有無は、保険会社と契約内容によって異なります。詳細はご自身の保険証券でご確認ください。
等級への影響は、次回更新まで分かりません
現在の証券は20等級のままで、事故有係数適用期間も0年でした。
ただし、これは事故前に始まった契約だからです。つまり等級への影響が出るのは次回更新のとき。私の場合は2027年1月に判明します。
いくら上がったのかは、分かり次第この記事に追記します。
🔴 補償されない部分を、どう埋めるか
ここがこの記事でいちばん大事なところです。安く組むということは、自分で持つ範囲が増えるということです。
| 補償されない範囲 | どう埋めるか |
|---|---|
| サーキット走行中の損害 | 専用保険+安全装備 |
| 15万円未満の修理 | 自分で直す |
| 自分のケガ | セカンドカー側の人身傷害 |
| 同乗者のケガ | 対人賠償でカバー |
| 過失割合の争い | 記録で備える |
🔴 サーキットは対象外|自衛は装備でやる
一般の任意保険は、競技中の損害を補償しません。つまりサーキット走行やジムカーナは、対象外になります。
私は、セントラルサーキットと舞洲ジムカーナを走ります。だから走行中の車両損害は、自己負担という前提で組んでいます。実際の走行記録は舞洲ジムカーナ80の参戦記にあります。
ただし、対策はあります。サーキット走行だけを対象にした保険が存在します。たとえばサーキット走行専用保険です。単独クラッシュや他車との接触、コース設備の損害まで対象としています。
⚠️ そのうえで、注意点も書いておきます。補償の範囲は保険ごとに違い、走行会と競技で扱いが変わることもあります。加入前に、条件を必ず確認してください。
🔴 そしてもう1つ。車は保険で直せても、身体は直せません。だから安全装備は、保険より先に来ます。
🔴 ただしケージだけ入れても、身体は止まりません。4点ハーネスとセットで初めて機能します。
✅ そしてハーネスを使うなら、シートも合わせます。純正シートでは、肩のベルト位置が合いません。
15万円未満は、自分で直す前提です
免責15万円を選んだ以上、そこまでは自分持ちです。つまりDIYで直せる範囲が広いほど、この設定が生きます。
✅ たとえばパンクです。1回あたり約600円で直せます。タイヤを買い替えれば数万円なので、差は大きい。
⚠️ そして下回りを見るなら、車を上げます。車高を下げていると、一般的なガレージジャッキは入りません。
🔴 下に潜る以上、ウマは必須です。ジャッキだけで支える時間を作ってはいけません。
ℹ️ 足回りを触るなら、規定トルクが決まっています。勘で締めると、走行中に緩みます。
ℹ️ ぶつけた後は、エラー履歴も読んでおきます。警告灯が点かない軽微なエラーも残ります。
任意保険料を下げる7つの方法
ここからは、保険料を下げる項目を順番に出します。私が実現できていないものも、正直に書きます。
| 項目 | 筆者の状況 |
|---|---|
| ①車種の料率クラス | 対人1・対物3・車両6 |
| ②年間走行距離 | ×(1万km超) |
| ③使用目的 | 日常・レジャー |
| ④免許証の色 | ×(ブルー) |
| ⑤車両保険と免責 | 240万円・免責15万円 |
| ⑥運転者の範囲 | 本人限定 |
| ⑦年齢範囲 | 35歳以上補償 |
⚠️ 7つのうち2つは、実現できていません。だから私の34,570円には、まだ下げる余地があります。
①車種の料率クラスを見る
料率クラスは型式ごとに決まります。私の契約では、対人が1、対物が3、車両が6でした。つまり対人は、最も安い区分です。
この数字は事故の実績で、毎年見直されます。だから車種選びの段階で、保険料はある程度決まるということです。
②年間走行距離を短くする(実現できていません)
通勤には原付を使っています。セカンドカーのZC33Sで、ファミリーバイク特約に入っています。だから原付は、追加の保険料なしで乗れます。
その結果、ND5とZC33Sの2台とも走行距離が伸びません。
⚠️ ただし、正直に書きます。それでもND5は、年1万kmを超えています。ワインディングやサーキット、ジムカーナを走るからです。つまり通勤で減らしたぶんを、走行会などで使っている形になります。
③使用目的を日常・レジャーにする
私の契約も、主に日常・レジャー使用です。だから通勤で毎日乗る人より安くなります。実際、通勤には一切使っていません。
⚠️ ただし、実態と違う申告は事故のときに争いになります。
④免許証の色をゴールドにする(実現できていません)
ゴールドなら割引があります。しかし私はブルーです。軽微な違反をしたからです。
ここも自分では実現できていません。ゴールドに戻るまでは、あと数年かかります。
⑤車両保険の金額を下げ、免責を上げる
この2つが、保険料に最も大きく効きます。私の場合は、車両保険240万円・免責15万円の組み合わせ。詳しくは前の章のとおりです。
⑥運転者の範囲を本人限定にする
私の契約も、本人限定特約です。つまり他人に貸さない前提になります。だから家族が乗る可能性があるなら、選べません。
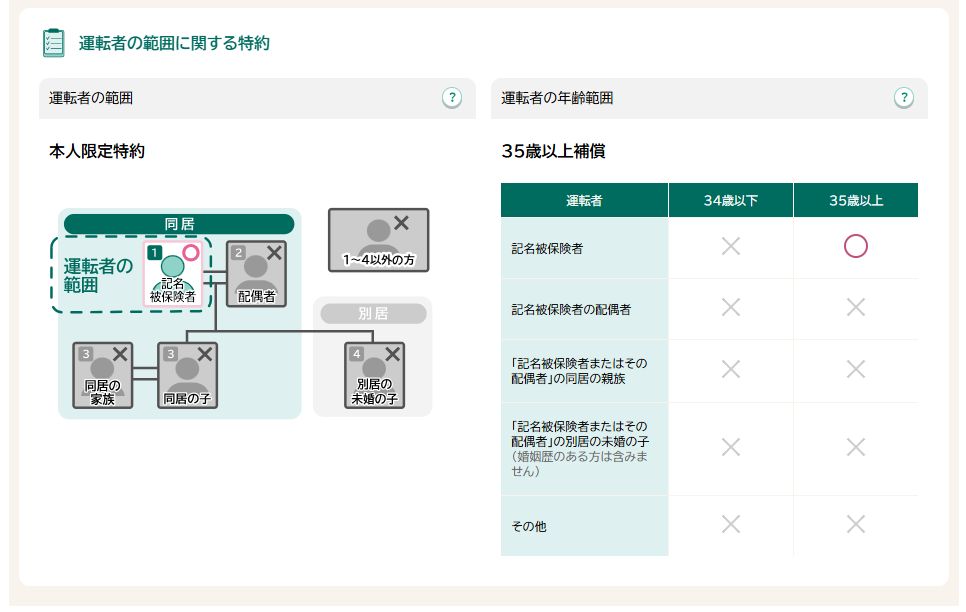
⑦運転者の年齢範囲を35歳以上にする
最後に、年齢条件です。私は35歳以上補償で契約しています。つまり若い同乗者が運転した場合は、補償されません。
この金額が高いか安いかを確かめる方法
ここまで、筆者の実額を公開しました。ところが繰り返しになりますが、保険料は条件で大きく変わります。
✅ 自分の条件で、複数社の見積もりを取ってください。同じ補償内容でも、会社ごとに差が出ます。比較して初めて、高いか安いかが分かります。
【PR】
ℹ️ あわせて見てほしいのが、ロードサービスです。レッカー距離、現場作業の範囲、年間の利用回数。ここは会社ごとに差が出ます。サーキットへ行くなら、無視できない項目です。
筆者は1号機で全損を経験し、車両保険から1,772,450円を受け取りました。だから、金額よりも補償内容を先に見るようになりました。
よくある質問
Q. 全損でも免責は引かれますか?
筆者の契約では引かれませんでした。免責は分損のときに効く仕組みだからです。ただし扱いは保険会社と契約内容によって異なります。ご自身の証券で必ず確認してください。
Q. サーキット走行中の事故は補償されますか?
一般の任意保険では対象外です。競技中の損害は補償されません。サーキット走行専用の保険が別にあるので、走る方はそちらを検討してください。補償範囲は商品ごとに違います。
Q. 車両保険は高く設定したほうがいいですか?
目的によります。修理して乗り続けたいなら高めが有利です。逆に乗り換え前提なら、低めにして全損になりやすくする考え方もあります。筆者は後者を選びました。
Q. パーツは回収できますか?
筆者の場合は確認して許可を得られました。純正パーツへ戻すことが条件です。ただし対応は保険会社や状況で変わります。必ず事前に確認してください。
まとめ|任意保険は事故のあとではなく契約のときに決まる
私の任意保険は年34,570円。全損では、1,772,450円を受け取りました。つまり条件を絞りつつ、いざというときは機能したことになります。
ただし、削った補償もあります。人身傷害も搭乗者傷害も、付けていません。人身傷害はセカンドカー側に寄せているからです。
✅ 全損時に手元へ残る金額は、事故のあとには決まりません。限度額、免責、特約。契約のときに、すべて決まっています。
この保険料を含めた全体像はロードスターの維持費の記事で公開しています。税金・車検・タイヤ・サーキット代まで、2025年の実額を全部出しました。
今の契約を、一度見直してみてください。条件を変えるだけで、保険料は変わります。
※本記事は筆者個人の契約実績と、その判断の記録です。筆者は保険の専門家ではありません。補償内容・支払条件・等級の扱いは保険会社と契約によって異なります。加入や変更の際は、必ず約款と保険証券をご確認のうえ、ご自身でご判断ください。
コメント